ビットコイン価格の上昇余地:長期シナリオによる試算
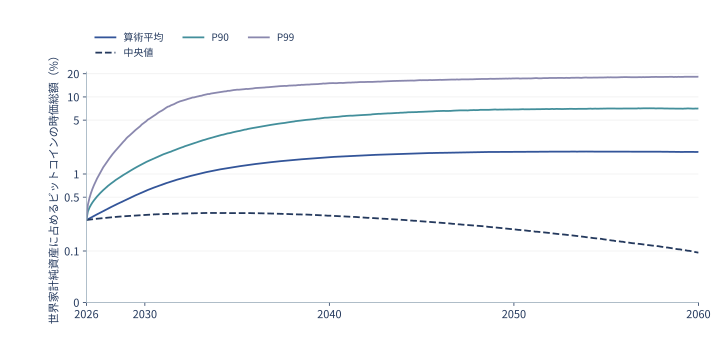
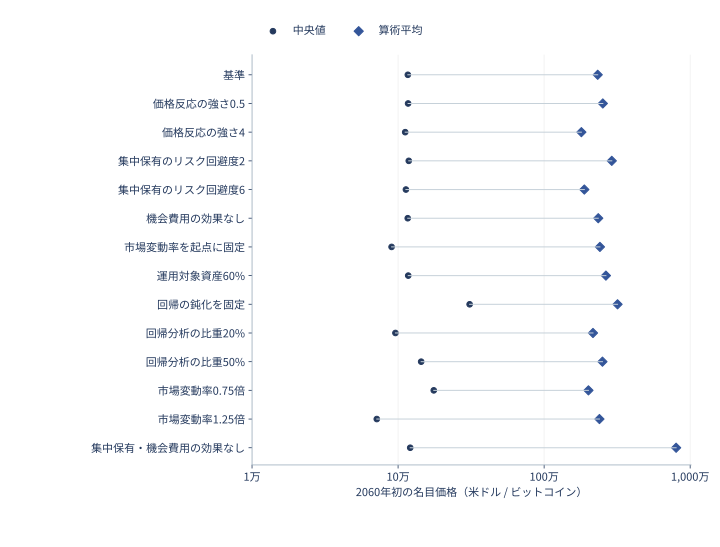
1. 2060年までの価格分布
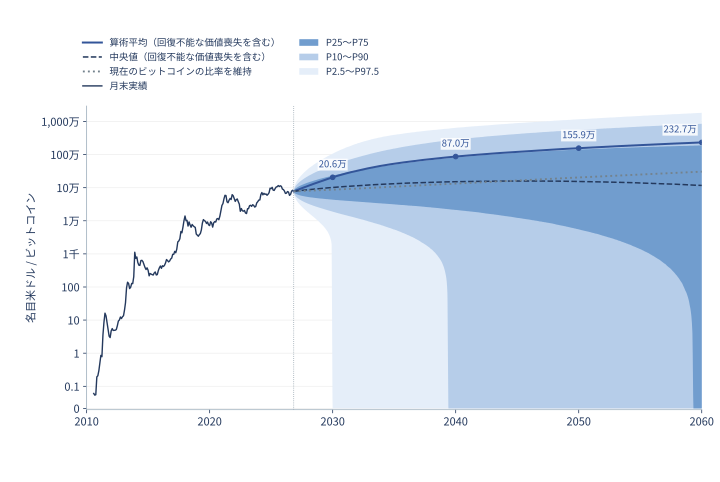
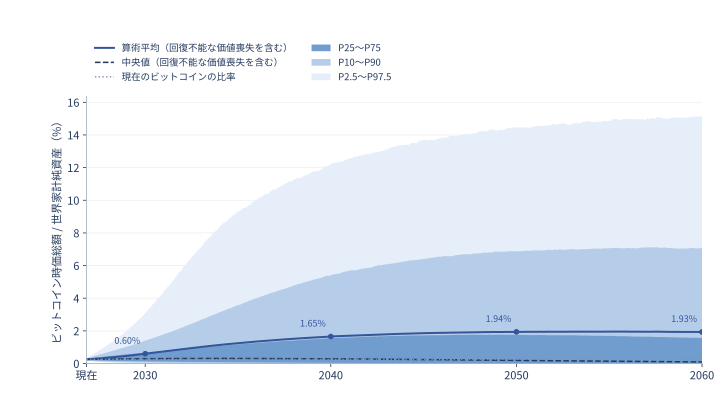
| 年初 | P10 | 中央値 | 平均 | P90 |
|---|---|---|---|---|
| 2030年 | 1.9万 | 10.1万 | 20.6万 | 48.3万 |
| 2040年 | 0 | 15.1万 | 87.0万 | 285.2万 |
| 2050年 | 0 | 15.4万 | 155.9万 | 553.4万 |
| 2060年 | 0 | 11.7万 | 232.7万 | 852.2万 |
物価の変化を除いた価格分布
価格・供給量・運用期間・回復不能な価値喪失の計算基準は、2026年11月1日0時(UTC)です。価格には、その直前に当たるCoin Metricsの10月31日のUTC日次終値77,401.02ドルを使います[10, 1]。価格履歴の対象も10月31日までです。統計・調査資料は、この基準日より前に公表されたものを使います。保存値と抽出条件は価格履歴の出所に、統計・調査資料の対象時点と公表・確認日は各資料の出典記録に記載しています。
実質価格は、米国の消費者物価指数(CPI-U総合・非季節調整)の2026年9月値336.940を基準に、同月の購買力へ換算した価格です[8, 9]。名目価格を、基準月に対する各時点のCPIの倍率で割って求めます。世界資産と株式の実質値も同じ物価指数の想定経路で換算します。§5の運用計算では、この経路を基準に物価を変動させ、各経路のCPIの倍率で最終資産額を割ります。
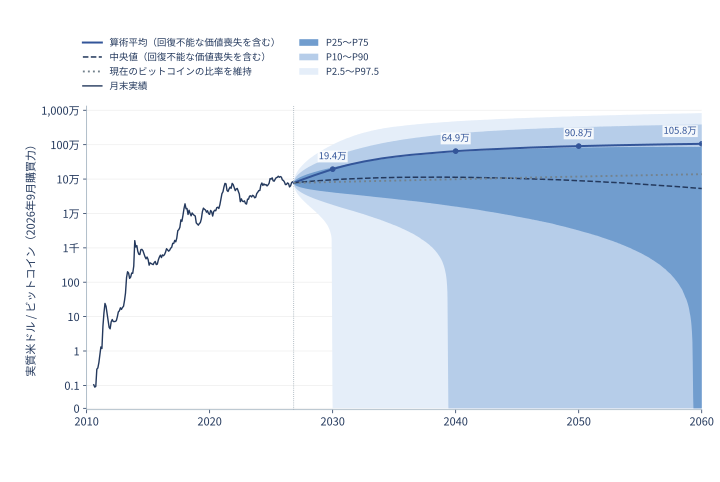
過去の価格はCoin Metricsの日次の
PriceUSDからUTC月末を抽出しています[10, 1]。2010年7月〜2026年10月の196点です。2025年10月の未公表CPIは前後月の幾何平均、2026年10月は9月値を代理に使います[11]。価格履歴の抽出・図示にはCC BY-NC 4.0が適用されます[12]。
- [8] U.S. Bureau of Labor Statistics, "Consumer Price Index — September 2026," 2026.
- [9] U.S. Bureau of Labor Statistics, "Consumer Price Index for All Urban Consumers: All Items in U.S. City Average [CPIAUCNS]," FRED, Federal Reserve Bank of St. Louis, 2026.
- [10] Coin Metrics, "USD Denominated Closing Price (PriceUSD)," 2026.
- [1] Coin Metrics, "Free Coin Metrics Data Archives," 2026.
- [11] U.S. Bureau of Labor Statistics, "2025 Federal Government Shutdown Impact on the Consumer Price Index," 2026.
- [12] Creative Commons, "Attribution-NonCommercial 4.0 International (CC BY-NC 4.0)," 2013.
2. 世界資産の成長と金・ビットコインの規模
2.1. 世界家計純資産の成長
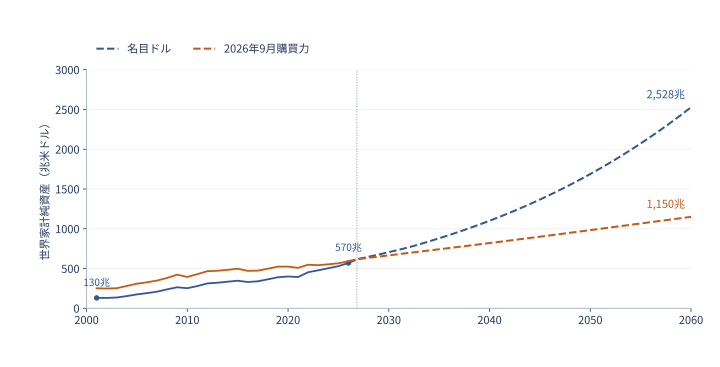
資産総額・物価・供給量の共通基準
家計純資産はMGIの2000・2024・2025年の値を基準に、間の年の値を推計します。家計純資産を名目GDPで割った比率(資産・GDP比)の対数を補間し、元の比率へ戻してIMFの名目世界GDPに掛けます。月次の値は、各区間の単調性を保つ3次補間で資産額の対数をつないで求めます。
2031年まではIMFのGDP・米国CPIの予測を使います。その後の世界実質成長率の中心を2040年2.1%、2050年1.8%、2060年1.5%、米国の長期物価上昇率を2.5%と仮定します。資産・GDP比は4.5倍へ近づき、その対数と目標値の対数の差が15年で半分になるとします。価格の試算では、名目世界資産と物価指数をこの想定経路に固定します。§5では、この経路を基準に物価と短期金利を変動させます。不況や為替変動による名目世界資産の追加の変動は、計算に含めていません。
長期の成長鈍化は、経済協力開発機構(OECD)の2025年版の見通しを参考にしています。人口・生産性の伸びの鈍化により、世界の潜在成長率は2040年代前半に約2.1%、世紀後半に約1.3%へ下がるという見通しです[13]。2050年1.8%・2060年1.5%という値は、この減速を滑らかに延長する本記事の仮定です。潜在成長率と、為替も影響する実際のドル建てGDPは区別します。
物価上昇率2.5%は、米国議会予算局(CBO)の長期CPI上昇率2.3%、フィラデルフィア連銀の2026年第3四半期調査の5年平均2.6%・10年平均2.3%を参考に置いた値です[14, 15]。2060年まで同じ値を延ばす部分は本記事の想定です。資産・GDP比4.5倍は、MGIの家計純資産とIMFのドル建てGDPから得る2000年約3.8倍・2025年約4.8倍の間に置きます[2, 3]。MGIは、資産の再評価益が経済成長を上回る状況を分析しています[16]。ここではその状況が続くと仮定せず、資産・GDP比を一定の値へ近づけます。目標の4.5倍と調整の半減期15年は、本記事で置く仮定です。
ビットコインの供給量は、2024年4月20日の半減期から、平均10分のブロック間隔と現行の発行規則で求めます[17]。起点の約2,010万枚から2060年には約2,100万枚です。時価総額は、紛失分も含む発行済み数量に価格を掛けて計算します。
- [13] OECD, "OECD Global Long-Run Economic Scenarios: 2025 Update," 2025.
- [3] International Monetary Fund, "World Economic Outlook Database, October 2026," 2026.
- [14] Congressional Budget Office, "The Budget and Economic Outlook: 2026 to 2036," 2026.
- [15] Federal Reserve Bank of Philadelphia, "Third Quarter 2026 Survey of Professional Forecasters," 2026.
- [2] McKinsey Global Institute, "The Global Balance Sheet 2026: Imbalance and Divergence," 2026.
- [16] McKinsey Global Institute, "Out of Balance: What’s Next for Growth, Wealth, and Debt?," 2025.
- [17] Bitcoin Core developers, "Bitcoin Core: GetBlockSubsidy," 2026.
2.2. 各資産の規模
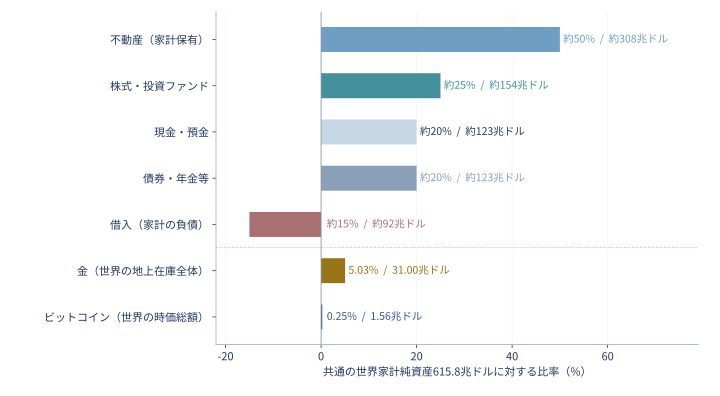
家計純資産と世界全体の資産
MGIの2025年の推計では、家計純資産570兆ドルに対し、世界全体の純資産は約600兆ドル、全部門の総資産は約1,790兆ドルです[2]。全部門の総資産には預金・貸出・株式などの金融請求権が含まれ、同じ経済価値が部門をまたいで重複して計上されます。家計純資産と比べる際は、集計対象と負債の扱いを区別する必要があります。
金・ビットコインの世界全体の時価総額を家計純資産で割った比率は、世界の富と比べた市場規模の目安です。金には中央銀行保有や宝飾も含むため、家計による保有割合とは区別します。金を保有する上場投資信託(ETF)の証券と、その裏付けとなる金は二重に加算しません。
- [2] McKinsey Global Institute, "The Global Balance Sheet 2026: Imbalance and Divergence," 2026.
2.3. 世界資産の増加と投資リターン
株式の総収益と世界資産の成長との関係
世界株式の名目の複利成長率は、J.P. MorganとVanguardの長期見通しを対数成長率に換算して平均し、年約6.7%とします。資料と換算方法は§5.1で示します。この複利成長率を\(c_E\)、対数成長率を\(g_E=\log(1+c_E)\)、10年実績の年率変動率を\(\sigma_E\)とします。\(t\)年後の配当込み名目総収益の期待倍率は、\(T_E(t)=\exp\{(g_E+\sigma_E^2/2)t\}\)です。
株式時価総額を、世界家計純資産とそれに対する株式比率の積\(M_E=s_EW\)で表します。配当利回りを\(d=2\%\)、増資から自社株買いを差し引いた株式発行額の時価総額に対する比率を\(n=0.5\%\)とします。短い期間の期待総収益率は\(\mu_E\simeq g_W+g_{s_E}+d-n\)と整理できます。\(g_W\)は世界資産の成長率、\(g_{s_E}\)は株式比率の変化率です。配当は株主の収入になり、増資・自社株買いは株数を変えるため、時価総額の増加率と既存株主の収益率は異なります[18, 19]。
起点を1とした株式の価格指数の期待倍率を\(P_E(t)\)、時価総額の期待倍率を\(C_E(t)\)とすると、期待総収益と世界資産比率の関係は次のとおりです。
\[
P_E(t)=T_E(t)e^{-dt},\qquad
C_E(t)=P_E(t)e^{nt},\qquad
\frac{E[s_E(t)]}{s_E(0)}=\frac{C_E(t)}{W_t/W_0}.
\]
配当利回り2%は、機関の見通しで米国の利回りが低く、米国外では数%となる地域差を踏まえ、世界株式の目安として仮定した値です[20]。純増資0.5%は、MSCIが示す先進国の自社株買いと新興国の株式発行の違いに、J.P. Morganが見込む新規上場・株式報酬の増加を合わせ、小幅な発行超過を仮定しています。いずれも総収益を分解するための仮定です。配当は総収益予測に含まれており、期待収益へ重ねて足しません。世界資産は§2.1と同じ経路です。この条件では、2060年初の世界資産に対する株式時価総額の比率は、起点の約1.82倍になります。
| 対象 | 2030年初 | 2040年初 | 2060年初 |
|---|---|---|---|
| 世界家計純資産 | 1.15 | 1.79 | 4.11 |
| ビットコイン価格・現在比率を維持 | 1.12 | 1.72 | 3.93 |
| 株式の価格指数・期待値 | 1.19 | 2.08 | 6.32 |
| 株式の配当込み指数・期待値 | 1.27 | 2.71 | 12.27 |
| 中期米国債・利息込み期待値 | 1.16 | 1.88 | 4.93 |
| 短期国債・利息込み期待値 | 1.12 | 1.62 | 3.37 |
- [18] Gupta, Rohit, "Every Share Counts: The Impact of Buybacks on Markets," 2025.
- [19] MSCI, "How Is an Index Constructed?," 2026.
- [20] J.P. Morgan Asset Management, "2027 Long-Term Capital Market Assumptions," 2026.
3. 価格分布の推定方法
\[\boxed{P_t=s_tW_t/Q_t}\]
世界資産と供給量は共通の想定経路に固定し、将来の\(s_t\)を推定します。
3.1. 普及の実績に基づく回帰分析
成長率の鈍化と10%分位点への回帰
世界資産に対するビットコインの比率を変換し、直近120か月の値へ曲線を当てはめます。経過年数の対数に対する直線回帰では、変換後の値の単位時間当たりの増加量は経過年数の逆数に比例して下がります。その下がり方も推定できるように、対数変換を特殊な場合として含む「べき変換」を使います[21]。
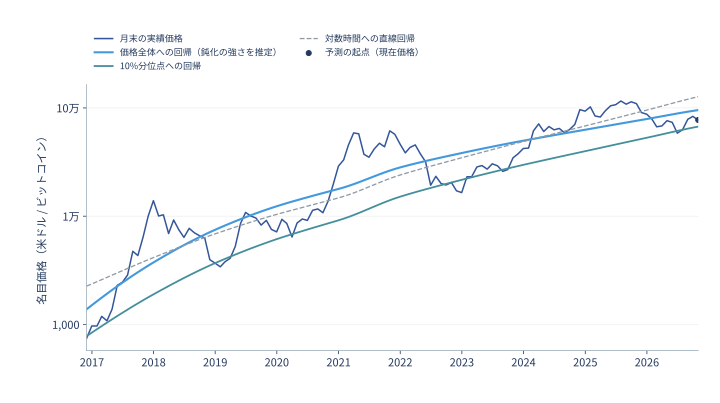
同じ120か月のすべての観測を使い、10%分位点と中央値への分位点回帰も行います[22]。10%分位点への回帰にも成長率の鈍化が見られます。主計算には、この120か月への最小二乗回帰を使います。
世界家計純資産に対する比率と成長率の式
比率\(s\)を変換した\(X=\log\{s/(1-s)\}\)、2009年1月3日からの経過年数\(A\)、標本末の経過年数\(A_\star\)を使います。次の曲線を直近120か月へ当てはめます。
\[
X(A)=\alpha+bB_p(A/A_\star)+e,\qquad
B_p(z)=\begin{cases}(z^p-1)/p & p\ne0,\\ \log z & p=0.\end{cases}
\]
\(\alpha\)は水準、\(b\)は傾きの係数、\(p\)は変換の形を決める係数、\(e\)は残差です。\(p=0\)なら経過年数の対数に対する直線回帰です。\(p\le1\)の範囲で形を推定します。この範囲では、\(b>0\)なら\(X\)の単位時間当たりの増加量が一定か、徐々に小さくなります。推定の中心は\(b\simeq2.404\)、\(p\simeq-1.525\)でした。過去の\(W\)は§2.1と同じ系列です。残差を6か月のブロックで再抽出し、\(b\)と\(p\)の組を8,192通り求めました。\(p\)の探索範囲の下限を−8から−12へ広げても中心の当てはめは変わらず、10年標本の再抽出でも推定値が下限に達する条件はありませんでした。
曲線の傾きは次の形です。
\[
\frac{dX}{dA}=\frac{b}{A_\star}(A/A_\star)^{p-1}
\]
起点の比率を変換した値を\(X_0\)、起点までの経過年数を\(A_0\)、推定曲線を\(\widehat X\)とします。起点から\(t\)年後の予測の中心には、\(X_0+\widehat X(A_0+t)-\widehat X(A_0)\)を使います。起点の\(dX/dt\)は年当たり約0.135で、経過年数の対数に対する直線回帰で得た年当たり約0.253より低くなりました。現在のように比率が小さい範囲では、それぞれ比率の対数成長率の年約13.5%・25.3%にほぼ相当します。名目価格には世界資産と発行済み数量も反映し、算術平均の期待リターンは通常の変動を含む経路から求めます。対数を取った値の中心を元の値へ戻しても、元の値の算術平均にはならないためです[23]。
過去の時点からの予測と通常の価格変動
2018年6月以降、四半期ごとの時点で、その時点までの最大120か月だけを使って当てはめ直し、12・24か月先の変化を予測しました。その後の実績と比べ、予測の精度を評価する方法です[23]。経過年数の対数に対する直線回帰から、鈍化の強さも推定する回帰へ変えると、対数比率の予測誤差の二乗平均平方根が下がりました。12か月先を予測する30時点では約0.735から0.718、24か月先を予測する26時点では約0.897から0.886でした。
改善は小さく、予測期間も重なっています。この比較が確かめるのは12・24か月先の精度で、2060年までの外挿には不確実性が残ります。曲線・分位点・過去の予測の比較結果を公開しています。
通常の市場変動の大きさは、回帰で説明されない直近120回の月次変化から推定します。各月の長さを年単位で表し、その平方根で月次変化を割って標準偏差を求めると、起点の\(X\)の年率変動率は約0.6855です。将来は\(\sigma(t)=0.55+(\sigma_0-0.55)e^{-t/15}\)、\(\sigma_0\simeq0.6855\)と置きます。長期の参考値55%はJ.P. Morganの2027年版にあるビットコインのリスク仮定です[20]。
10年実績からこの参考値へ近づく速さは、時定数15年と仮定します。これは差が半分になるまで約10.4年という意味で、資料の予測期間10〜15年から推定した値ではありません。変動率の低下を2060年まで延長することも、本記事の仮定です。複数資料のリスク水準と時定数の比較は、§3.3の「均衡分析」の補足にあります。
日次の価格変動からも変動率を求めると、直近10年で年率約67.4%、5年で約50.7%、1年で約43.7%でした[1]。主計算には、最近の変動が小さい期間に偏らないよう、10年分の月次変化のうち回帰で説明されない変動を使います。期間別の推定結果を公開しています。回帰や変動率の推定期間を60か月へ変えた場合と、経過年数の対数に対する直線回帰を使った場合の比較は、§3.5の感度分析に含めています。
- [21] G. E. P. Box, D. R. Cox, "An Analysis of Transformations," 1964.
- [22] Roger Koenker, Gilbert Bassett Jr., "Regression Quantiles," 1978.
- [23] Rob J. Hyndman, George Athanasopoulos, "Forecasting: Principles and Practice, Third Edition: The Forecaster's Toolbox," 2021.
- [20] J.P. Morgan Asset Management, "2027 Long-Term Capital Market Assumptions," 2026.
- [1] Coin Metrics, "Free Coin Metrics Data Archives," 2026.
3.2. 保有主体別の需要推計
部門別の資産額と採用・退出のモデル
起点の家計総金融資産は、MGIの構成比の概数を家計純資産へ適用し、その65%に当たる約400兆ドルとします[2]。Allianzの集計に従って、このうち24.8%を年金・保険に対する家計の請求権とします。さらに、金融安定理事会(FSB)が示す年金44.1兆ドル・保険38.9兆ドルの比で分けます[24, 25]。機関自身の資産額の比を、家計が持つ請求権の内訳にも適用する近似です。上場投資信託(ETF)や運用会社の資産は、受益者の資産と重ねて加算しません。
企業の現預金11.4兆ドルは、Damodaranによる2025年7月時点の上場非金融企業の概数です[26]。これを2025年末の値の代わりに使い、家計純資産と同じ成長倍率で起点の額を求めます。政府系投資基金15.1兆ドルはIE・ICEXの2026年4月、外貨準備13.22兆ドルはIMFの2026年第2四半期の値です[27, 28]。企業の現預金と家計が保有する株式の重複額は特定できないため、現預金から差し引く割合を0〜100%の一様分布とし、中心条件では50%を差し引きます。
部門\(i\)の運用対象資産のうちビットコイン以外の額を\(F_i\)、資産で重み付けした採用割合を\(a_i\)、採用した主体の運用対象資産に占めるビットコインの保有比率を\(w_i\)とします。採用主体のビットコイン以外の運用対象資産は\(F_i a_i\)なので、希望保有額は\(F_i a_iw_i/(1-w_i)\)です。採用・退出の基本形は\(a_i'=\lambda_i(1-a_i)-\mu_i a_i\)です。\(\lambda_i\)は未採用の主体が持つ資産に対する年当たりの新規採用率、\(\mu_i\)は採用済みの主体が持つ資産に対する退出率です。通常の価格変動リスクと許容する下落幅は、希望保有比率へ反映します。集中保有が進んだときの追加負担は§3.5で加えます。
採用・退出率の根拠と中心条件
米国の一般成人が過去1年に暗号資産を投資として購入・保有した割合は、2021〜2025年に11%、8%、7%、7%、9%でした[29]。英国の現在保有率は2024年12%から2025年8%へ下がり、カナダのビットコイン保有率も2021年約13%から2023年約10%へ低下しています[30, 31]。退出を認める理由になる一方、対象・期間が違う人数調査から、資産で重み付けした採用・退出率は一意に決まりません。
そこで、採用が停滞する条件、徐々に進む条件、急速に進む条件を等しい比重で使います。徐々に進む条件の中心値は次のとおりです。採用割合は、部門の資産のうち採用主体に帰属する割合です。採用・退出率は、この中心値の周りで変動させます。
| 部門 | 起点の採用割合 | 新規採用率(年率) | 退出率(年率) | 採用者の保有比率 |
|---|---|---|---|---|
| 新たに採用する家計 | 0% | 2.0% | 5.0% | 1.0% |
| 年金 | 0.5% | 1.5% | 4.0% | 0.4% |
| 保険 | 2.0% | 0.6% | 4.0% | 0.075% |
| 企業現預金 | 1.0% | 1.8% | 8.0% | 2.0% |
| 政府系投資基金 | 4.0% | 1.5% | 4.0% | 0.5% |
| 中央銀行 | 0% | 0.1% | 5.0% | 0.2% |
家計の新規採用率を年2%・退出率を年5%とする条件では、長期的に採用と退出が釣り合う割合は\(2/(2+5)\simeq29\%\)、調整の時定数は約14年です。先に挙げた各国の保有率の増減を参考に、世界の資産保有主体でも採用と退出が長期にわたって進むと仮定しています。年金・政府系投資基金の長期運用、保険・中央銀行の運用制約、企業の現預金の営業資金としての用途を考慮し、部門ごとに採用率と退出率を変えています。
現在の保有額のうち部門別の推計で説明できない部分は、分類先が不明な既存保有者の分として別に扱い、退出率の中心を年1.5%とします。新たに採用する家計と、こうした既存保有者が重複しないように計算します。
Deloitteが大企業の最高財務責任者(CFO)を対象に行った調査では、23%が2年以内の暗号資産の決済利用または投資の意向を示しました[32]。企業による今後の採用を想定する参考にします。EY/Coinbaseの2026年調査は、投資経験があるか投資予定のある機関が対象なので、全機関の採用率の推定には使いません[33]。表の起点の採用割合と採用・退出率は、こうした実績・意向・制約を参考に置いた仮定です。個票から採用・退出への移行を推定した値ではありません。
保有比率の選定理由
以下の保有比率は、個別の導入事例や機関の提案を参考に設定した仮定です。資料ごとの対象や分母の違いを踏まえ、採用主体が通常時にどの程度を保有するかを想定しています。
新たに採用する家計の保有比率1%は、UBSによるファミリーオフィス(富裕層の資産を管理する組織)の調査と、BlackRockの提案を参考にしています。前者では保有者の典型的な暗号資産比率が約1%で、後者は許容するリスクの大きさから1〜2%を提案しています[34, 35]。富裕層とモデルポートフォリオについての値を、一般家計へ広げて使う仮定です。
年金の参考事例として、ウィスコンシン州投資委員会(SWIB)の2024年末のビットコインETF約3.22億ドルを、同年末の全運用資産1,620億ドル超で割ると約0.20%です[36, 37]。分母は年金以外も含む運用主体全体の資産です。採用者の通常時の保有比率は、この事例とBlackRockの一般的な1〜2%のリスク枠の間にある0.4%と仮定します[35]。個別事例から全世界の採用者平均を決める不確かさを考え、中心値の周りに幅を持たせます。
保険の参考事例では、Conningが示すMassMutualの取得額1億ドルを一般勘定約2,240億ドルで割ると、約0.045%です[38]。一方、欧州保険・企業年金監督機構(EIOPA)の集計では、非保有者を含むEU全体の暗号資産の保有比率は約0.0068%にとどまり、Goldman Sachsの調査でも非保有が多い状況です[39, 40]。個社での小さい導入額を参考に、採用者の保有比率は0.075%と仮定します。業界全体での低い普及は、採用割合へ反映します。
企業の現預金に対する保有比率2%は、ネクソンが購入時の現預金の2%未満を投じた事例を参考にしています[41]。Squareも2020年10月・2021年2月に計2.2億ドルを購入しており、直後の2021年3月末の現金・現金同等物・制限付き現金・市場性債券43億ドルと取得額を比べると約5%です[42]。後者は、取得額と購入後の現預金等を比べた参考値です。
政府系投資基金の保有比率0.5%は、Mubadalaの約0.13%と、ルクセンブルクの政府系基金が設けた暗号資産枠1%の間に置きます[43, 44, 45]。Mubadalaの比率は、2026年6月末のETF約4.90億ドルを2025年末の運用資産総額3,850億ドルで割った概算です。時点が異なる残高の比と、政策上の枠を参考にした設定です。
中央銀行は、チェコ中銀が外貨準備への採用を見送り、別に小規模な試験を行う状況を踏まえ、起点の採用割合をゼロにし、その後の新規採用も遅く進むと仮定します[46]。IMFの準備運用指針でも、流動性と安全性の確保を収益より優先しています[47]。保有比率0.2%は、将来に正式採用する主体が少額を保有するとした仮定です。没収した資産の政府保有と、準備運用としての新規購入は分けます。
許容するリスク・既存保有者の資産・推定の不確実性
保有比率の基準と、大幅な下落時の下落率75%、10年実績の変動率約68.5%を使い、許容する損失額と変動の大きさを設定します。75%は、過去の大きな下落が7〜8割に達した実績をもとに置いた値です[48]。将来の下落率は、採用が停滞する条件で85%、徐々に進む条件で70%、急速に進む条件で55%とし、変動率の目安はそれぞれ約68.5%・55%・44%とします。55%はJ.P. Morganの長期リスクの参考値、44%はFidelityの2026年第2四半期資料にある長期の実現変動率です[20, 49]。採用が進むほど下落率と変動率が小さくなるという関係は、本記事のシナリオ上の仮定です。
許容するリスクから決まる保有予算のうち、通常時に使う割合は、平均2/3のベータ分布\(\operatorname{Beta}(4,2)\)とします。家計の典型的な保有比率1%を、提案される1〜2%の中間の1.5%で割ると2/3になります[34, 35]。この利用率をほかの部門にも適用します。分布の形は、予算を常に使い切るとは限らないことを表す仮定です。部門ごとの固定上限は置かず、保有比率が1未満という会計上の条件を使います。採用が徐々に進む条件では、主に下落時に許容する損失額が保有比率を制約し、変動率が下がっても保有比率の増加は抑えられます。
分類先が不明な既存保有者の希望保有比率は、起点価格と整合するように逆算します。家計資産のうち、この保有者が持つ割合は、下限7%・最頻値13%・上限22%の三角分布と仮定します。人数調査で保有者が約1割いることを参考にしつつ、資産の偏りや保有者の分類の不確かさを考慮して幅を持たせています。保有者が持つ資産の割合を直接観測した値ではありません。
政府が売却せずに保有し続ける数量は、下限0枚・最頻値30万枚・上限60万枚の三角分布と仮定します。公開情報を集約するBitcoinTreasuriesの2025年11月報告では、政府区分は同月末に約64.5万枚です。この規模を参考にした設定です[50]。米国の準備創設には保有を継続する方針がある一方、集約額は各国の確定した準備残高でも、全量の永久保有の保証でもありません[51]。政府による新規購入は、政府系投資基金と中央銀行の保有予算から別に求めます。
採用・退出率と保有予算は、部門ごとに対数標準偏差0.2〜0.45程度で変動させ、調査対象や地域による大きな違いを反映します。資産額の誤差は全部門共通で6%・部門ごとに4%とし、年金・保険の合計に占める年金の割合を43〜63%、集計範囲の不足を補う割合を0〜6%とします。これらの幅も、統計の母集団・時点・分類のずれを考慮して仮定しています。各数値の出典と独自に仮定した部分は、設定値と根拠の対応表に記録しています。
対数標準偏差0.45なら、中央80%は中央値の約0.56〜1.78倍、0.20なら約0.77〜1.29倍です。利用率のベータ分布の中央80%は約42〜89%で、平均2/3だけではこの幅は決まりません。欧州食品安全機関(EFSA)の不確実性分析指針とO’Haganの確率判断の方法論は、観測データと判断を区別し、対象の違いや分布の形、変数間の依存関係も確かめる必要性を示しています[52, 53]。本記事では、外部専門家から確率判断を集める調査は行っていません。分布の幅と形は、これらの文献を実測根拠とする値ではなく、本記事で設定した仮定です。
将来の各部門の資産は、世界家計純資産の実質増加倍率に合わせて増やします。希望保有額の合計を、同じ購買力で表した世界資産で割り、起点から何倍になったかを評価倍率として使います。採用・退出と通常時の保有予算から需要を求めるシナリオで、価格や期待リターンに応じた保有比率の最適化は含めません。
- [2] McKinsey Global Institute, "The Global Balance Sheet 2026: Imbalance and Divergence," 2026.
- [24] Allianz, "Global Wealth Report 2026: Financial Assets," 2026.
- [25] Financial Stability Board, "Global Monitoring Report on Non-Bank Financial Intermediation 2025," 2025.
- [26] Aswath Damodaran, "To Bitcoin or Not to Bitcoin: The Corporate Cash Question," 2025.
- [27] IE University, ICEX-Invest in Spain, "Sovereign Wealth Funds Surpass 15 Trillion in Assets," 2026.
- [28] International Monetary Fund, "COFER Data Brief, September 30, 2026," 2026.
- [29] Board of Governors of the Federal Reserve System, "Economic Well-Being of U.S. Households in 2025: Banking," 2026.
- [30] Financial Conduct Authority, "Cryptoassets Consumer Research 2025, Wave 6," 2025.
- [31] Bank of Canada, "Canadian Bitcoin Ownership in 2023: Key Takeaways," 2025.
- [32] Deloitte, "Q2 2025 CFO Signals: Corporate Crypto Adoption," 2025.
- [33] EY-Parthenon, Coinbase, "2026 Institutional Investor Digital Assets Survey," 2026.
- [34] UBS, "UBS Global Family Office Report 2026," 2026.
- [35] BlackRock Investment Institute, "Sizing Bitcoin in Portfolios," 2024.
- [36] State of Wisconsin Investment Board, "Form 13F Information Table for 2024 Q4," 2025.
- [37] State of Wisconsin Investment Board, "SWIB Fact Sheet: December 31, 2024," 2025.
- [38] Conning, "Crypto Comes into Focus," 2021.
- [39] European Insurance, Occupational Pensions Authority, "Technical Advice on Standard Formula Capital Requirements for Investments in Crypto-Assets," 2025.
- [40] Goldman Sachs Asset Management, "Global Insurance Survey 2026: Adaptation in Action," 2026.
- [41] NEXON, "Nexon Purchases 100 Million Dollars Worth of Bitcoin," 2021.
- [42] Square, "Form 10-Q for the Quarter Ended March 31, 2021," 2021.
- [43] Mubadala Investment Company, "Form 13F Information Table for 2026 Q2," 2026.
- [44] Mubadala Investment Company, "Strong Performance by UAE Portfolio Drives Mubadala Growth in 2025," 2026.
- [45] Ministère des Finances, Luxembourg, "Fonds souverain intergénérationnel du Luxembourg: Politique générale," 2025.
- [46] Czech National Bank, "Balancing Volatility and Returns in the Czech National Bank Foreign Exchange Portfolio: Update on Gold and Bitcoin," 2026.
- [47] International Monetary Fund, "Revised Guidelines for Foreign Exchange Reserve Management," 2013.
- [48] BlackRock, "Bitcoin Volatility Guide: Trends and Insights for Investors," 2025.
- [20] J.P. Morgan Asset Management, "2027 Long-Term Capital Market Assumptions," 2026.
- [49] Fidelity Digital Assets Research, "Signals Report Q2 2026," 2026.
- [50] BitcoinTreasuries.net, "November 2025 Corporate Adoption Report," 2025.
- [51] The White House, "Establishment of the Strategic Bitcoin Reserve and United States Digital Asset Stockpile," 2025.
- [52] EFSA Scientific Committee, "Guidance on Uncertainty Analysis in Scientific Assessments," 2018.
- [53] Anthony O'Hagan, "Expert Knowledge Elicitation: Subjective but Scientific," 2019.
3.3. 保有需要の均衡分析
保有による利便性と要求収益率
起点から\(t\)年後に、ビットコインを保有するために必要な実質期待収益率を\(\mu_1(w,t)\)とします。\(w\)は参加者の運用資産に占めるビットコインの比率です。\(r\)を実質短期金利、\(f\)を保有費用、\(\eta\)を保有による利便性の係数、\(\gamma_i\)をリスク回避度とします。\(\lambda\)は、存続中に回復不能な価値喪失が起きる瞬間的な頻度を表すハザード率です。\(\rho\)はビットコインと株式の相関、\(S\)は株式のシャープレシオ(短期金利を超える期待収益を変動率で割った値)です。\(\sigma_{\rm e}\)は保有者が想定する価格変動率で、均衡分析の条件として与えます。保有比率\(w\)が小さい範囲で、要求収益率を次のように近似します。
\[
\mu_1(w,t)=r+\rho\sigma_{\rm e} S+f-\eta/w
+\gamma_i\sigma_{\rm e}^2(1-\rho^2)w+\lambda(1+\gamma_iw)
\]
株式の期待収益・変動率・短期金利・ビットコインとの相関は、§5と同じ収益仮説・10年データに揃えます。保有による利便性や採用割合などの不確かさを残した2万通りの条件を使い、現在に対する評価の変化を求めます。将来の価格変動と§5の運用リスクの計算には、10年実績から推定した変動率に基づく共通の価格経路を使います。2200年時点の要求実質収益率を、共通の世界資産の実質成長率に合わせます。この終端条件から起点へ向けて、逆向きに数値積分します。
保有便益とリスク評価の根拠
Biaisらは、将来の取引上の純便益が現在の価格を支えるモデルを示しています[54]。Congらは、利用者の異質性とネットワーク効果が普及と評価を相互に変える仕組みを扱います[55]。これらを、配当のない資産を便益から評価する根拠として使います。
限界便益を\(\eta/w\)とする形は、本記事で選んだ対数型の便益です。少額の保有でも移転・保管の選択肢が得られる一方、保有を増やしたときの追加便益は小さくなると考えます。\(w\to0\)で発散するため、便益が正なら存続条件付きで正の需要を支える強い仮定でもあります。決済能力の制約や投機が便益を弱める理論もあるので、普及が進めば必ず便益が増すとは置きません[56]。
| 設定 | 中心 | 資料・選定方法 |
|---|---|---|
| 起点の変動率 | 約68.5% | 通常の価格変動を推定した120か月の実績に中心値を揃えます。 |
| 長期の変動率 | 55% | J.P. Morganの参考値を使い、Fidelityの長期の実現変動率44%やBlackRockの低下傾向も照合します。 |
| 変動率の時定数 | 15年 | 長期の変動率との差が半分になるまで約10.4年と仮定します。 |
| 相対的リスク回避度 | 4 | 相対的リスク回避度一定(CRRA)モデルによる保有需要と、Barroの災害リスク分析の設定値3・4を参照します。 |
| 保有費用 | 年0.25%→0.20% | IBITの0.25%とBITBの0.20%を保管・運用費用の代理にします。 |
| 資産で重み付けした参加割合 | 30%→65% | 保有・検討を分けた複数調査の人数比を、採用主体が持つ資産の割合の参考にします。 |
| 参加割合の時定数 | 16年 | 起点と長期の差が半分になるまで約11.1年です。 |
| 長期の便益倍率 | 中央値1 | 起点に対する長期の便益係数の倍率です。増加・減少の両方を想定します。 |
| 便益の時定数 | 20年 | 長期の便益倍率との差が半分になるまで約13.9年と仮定します。 |
変動率の資料は対象期間や計算窓が違います。J.P. Morganも、ビットコインの相関が不安定であるため、55%を少数の資産による例示用の行列だけに使っています[20, 49, 48]。55%の中心の周りに幅を持たせ、各パラメーターの関連も残します。Mertonの保有需要では相対的リスク回避度がリスクを引き受ける量を決め、Barroの災害リスク分析では3・4という設定値が使われます[7, 57]。中心4はこの規模の係数を選ぶモデル上の判断で、平均的なビットコイン保有者を測った値ではありません。
保有費用は、ビットコインETFであるIBIT・BITBの公表手数料を参考にし、自己保管、売買、税にかかる費用は含めません[58, 59]。参加割合には§3.5と同じ仮定を、金利・株式のシャープレシオ・相関には§5.1と共通の値を使います。
現在価格からの便益係数の逆算と不確実性
保有便益の係数\(\eta\)は、基準条件で求めた現在の評価額が起点価格に合うように逆算します。各条件とも、起点からの評価倍率の対数をゼロに揃えるため、予測に反映するのは将来の相対的な評価の変化です。
計算に使った2万通りの条件では、参加割合のP10〜P90は起点で約19〜43%、長期で約41〜83%、リスク回避度は約2.6〜6.2、長期の便益倍率は約0.38〜2.63です。調査対象の違いと、便益・普及を結び付ける複数の理論を踏まえて置いた仮定の幅で、標本から求めた信頼区間ではありません。便益倍率の中央値は1ですが、大きな値を取る側に分布が長く広がるため、算術平均は約1.33です。
参加割合が高い条件ほど変動率が低く、便益が大きいという関係も仮定します。保存した条件では、長期の参加割合と長期の変動率の相関が約−0.69、長期の参加割合と便益倍率の相関が約+0.33です。普及と便益がともに増す関係はCongらのネットワーク効果と整合しますが、Zimmermanのように投機や混雑が便益を弱める理論もあります[55, 56]。この相関の数値は将来パラメーターの関係についての仮定で、§5の資産間の収益相関は10年実績から別に推定します。
時定数とパラメーター間の相関への感度
Goldman Sachsのファミリーオフィス調査では、暗号資産を保有する割合が2021年16%・2023年26%・2025年33%へ増えました[60]。この回答者数による比率に長期65%を仮定して単純な指数曲線を当てはめると、時定数は約9.2年です。長期の割合を50〜80%へ変えるだけで約5.8〜12.6年になるため、短い実績から長期の割合と普及の速度を同時に特定することはできません。本記事の時定数16年は、この人数比を世界の採用主体が持つ資産の割合へ適用する際に、ファミリーオフィスでの導入より遅く進むと仮定した値です。参加割合の参考にした他社調査との比較は§3.5の補足で説明します。
| 変更する時定数 | 半分へ変更 | 2倍へ変更 |
|---|---|---|
| 参加:16年 | 約−7.5% | 約+1.6% |
| 変動率:15年 | 約−3.4% | 約0.0% |
| 便益:20年 | 約−0.5% | 約+0.6% |
同じ1,024通りの条件のそれぞれで、現在からの評価倍率を基準設定の評価倍率で割ります。表は、その比の中央値から1を引いた増減率です。比較の対象は均衡分析単体で、共通の価格変動、他の2手法、回復不能な価値喪失を統合する前の結果です。
パラメーター間の相関の影響を調べるため、長期の参加割合と便益倍率を別々に並べ替え、各パラメーターの分布を保ったまま相互の関係を取り除きました。4つの並べ替えでは、2060年初の評価倍率自体の中央値は基準より約0.7〜2.3%低くなりました。一方、各条件での変更前後の比のP10〜P90はおおむね0.55〜1.82倍でした。参加割合と便益が同時に増えるかどうかは、個々の結果に大きく影響します。
終端の要求実質収益率1.5%は、§2.1で仮定した長期の世界実質成長率に合わせた定常条件です。同じ512通りの条件で終端を2200年から2300年へ延ばすと、2060年の相対評価倍率の差は最大約0.006%でした。一方、長期の便益倍率を半分・2倍にすると、相対評価倍率の変化は中央値で約−26%・+29%でした。均衡分析単体で比べると、終端年を延ばすより、長期の便益の仮定を変える方が評価倍率へ大きく影響しました。条件を揃えた比較結果を公開しています。
- [54] Biais, Bruno, Bisière, Christophe, Bouvard, Matthieu, Casamatta, Catherine, Menkveld, Albert J., "Equilibrium Bitcoin Pricing," The Journal of Finance 78(2), 967―1014, 2023.
- [55] Lin William Cong, Ye Li, Neng Wang, "Tokenomics: Dynamic Adoption and Valuation," 2021.
- [56] Peter Zimmerman, "Blockchain Structure and Cryptocurrency Prices," 2020.
- [20] J.P. Morgan Asset Management, "2027 Long-Term Capital Market Assumptions," 2026.
- [49] Fidelity Digital Assets Research, "Signals Report Q2 2026," 2026.
- [48] BlackRock, "Bitcoin Volatility Guide: Trends and Insights for Investors," 2025.
- [7] Merton, Robert C., "Lifetime Portfolio Selection under Uncertainty: The Continuous-Time Case," The Review of Economics and Statistics 51(3), 247―257, 1969.
- [57] Robert J. Barro, "Rare Disasters and Asset Markets in the Twentieth Century," 2006.
- [59] Bitwise, "Bitwise Bitcoin ETF: Sponsor Fee," 2026.
- [60] Goldman Sachs, "Adapting to the Terrain: Family Office Investment Insights," 2025.
- [52] EFSA Scientific Committee, "Guidance on Uncertainty Analysis in Scientific Assessments," 2018.
- [53] Anthony O'Hagan, "Expert Knowledge Elicitation: Subjective but Scientific," 2019.
3.4. 3手法の統合
各手法の変化を統合する方法
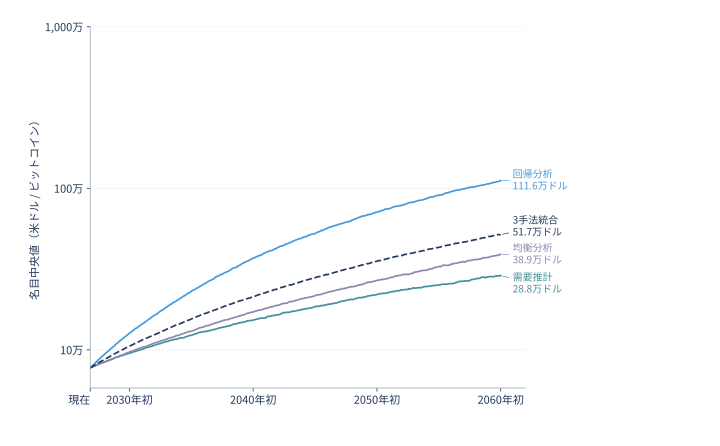
複数の予測を組み合わせる方法は予測研究でも検討されています[61]。ここでは、世界資産の成長を除いた評価の変化を各手法から求め、起点の値をゼロに揃えて1/3ずつ平均します。回帰分析では\(X=\log\{s/(1-s)\}\)の変化、需要推計では世界資産に対する希望保有額の比率の対数変化を使います。均衡分析では、参加割合と\(w/(1-w)\)の積の対数変化を使います。\(w\)は参加者の運用資産に占めるビットコインの比率です。
この平均した変化を、§3.5の\(X\)の変化へ反映します。異なる変換による評価の変化を同じ\(X\)へ適用することも、統合のための仮定です。手法間の比重と、需要推計の3条件を等しく扱う比重は、どの方法や条件を優先するかを決める根拠が乏しい中での選択です。
- [61] Allan Timmermann, "Forecast Combinations," Handbook of Economic Forecasting 1, 135―196, 2006.
3.5. 比率の拡大を抑える効果と通常の価格変動
集中保有と機会費用による追加負担
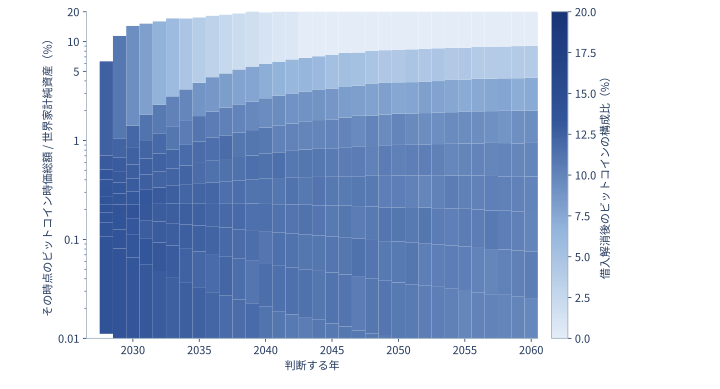
ビットコインを選ぶ主体の運用対象資産が世界家計純資産に占める割合を\(a_t\)、その中のビットコインの保有比率を\(w=s/a_t\)とします。中心は\(a_t=0.5\{0.65+(0.30-0.65)e^{-t/16}\}\)です。0.5は、MGIの家計総金融資産約65%から負債約15%を引いた純金融資産の比率を参考にした値です[2]。運用対象となる資産の範囲を、この比率で近似します。
起点の参加割合30%は、UBSのファミリーオフィス調査で暗号資産を保有する割合24%と、Goldman Sachsの2025年調査の33%の間に置きます[34, 60]。長期の65%は、後者の現在保有33%と将来の保有に関心がある23%を合わせた56%と、BNYの2025年調査で保有・限定的な保有・検討を合わせた74%との間に置いた仮定です[60, 62]。Fidelityの2022年の機関調査でも米国42%・欧州67%・アジア69%と差があります[63]。これらは人数・機関数による暗号資産の保有調査で、関心を示した主体が将来購入するとは限りません。その比率を、世界の金融資産のうち採用主体が保有する割合へ適用する近似です。
投資対象となる金融資産を世界家計純資産の50%、その起点の参加割合を30%とすると、現在のビットコイン時価総額は、参加者の運用対象資産の約1.68%です。BlackRockの1〜2%というリスク枠と比べられる規模ですが[35]、現在価格からの逆算なので、将来の普及率を独立に検証した結果とは扱いません。参加の時定数16年は§3.3と共通で、起点と長期の差が半分になるまで約11.1年です。均衡分析とこの追加負担の計算には、同じ参加割合の経路を使います。
回復不能な価値喪失のハザード率\(\lambda\)、集中保有を評価するリスク回避度\(\gamma_c=4\)、競合資産から得られる利息・配当の利回りを近似する年率係数\(y=3\%\)を使います。リスク回避度は§3.3と同じ金融モデルの設定例を参照します[57]。利回りの3%は、§2.3の株式配当の目安2%と、§5.1の短期国債の長期収益3.7%を参考に、その間に設定した概数です[20, 6]。世界の全資産の所得利回りを直接推定した値ではありません。各手法で既に扱った、保有比率に比例する一次の効果を差し引き、追加分を次のように置きます。
\[
H_t(w)=\lambda_t\{(1-w)^{-\gamma_c}-1-\gamma_cw\}
+y\frac{w^2}{1-w}
\]
保有比率が小さい範囲では二次の項から始まり、\(w\to1\)で急増します。既に織り込んだ通常の保有比率でのリスク負担との重複を抑えるための形です。
§3.4の方法で3手法を統合した評価の変化を、年当たりの変化率\(g_{\rm native}\)で表します。起点からの年数を\(t\)、比率を変換した値を\(X_t=\log\{s_t/(1-s_t)\}\)として、次の過程を計算します。
\[
dX_t=\left[g_{\rm native}(t)-\kappa\{H_t(s_t/a_t)-H_t(s_0/a_t)\}\right]dt
+\sigma(t)dB_t
\]
\(\kappa=1\)として、年率で表した追加負担を年率の評価変化へそのまま反映します。この反応係数は実測した価格弾力性ではなく、追加負担と同じ大きさの変化率を置く仮定です。反応係数を0.5倍・4倍にする条件と、追加負担を入れない条件も比べます。\(B_t\)は標準ブラウン運動、\(\sigma(t)\)は§3.1で定めた変動率です。同じ時点の参加割合\(a_t\)に対し、起点のビットコイン比率\(s_0\)なら生じる負担を差し引き、比率の変化による追加分を反映します。
モデルでは、ビットコインの時価総額が参加者の運用対象資産を超えない範囲、\(s_t\lt a_t\)で比率を計算します。反応係数、運用対象資産の割合、リスク回避度、競合資産の利回り、将来の変動率の各設定について、出典と外挿した部分は設定値と根拠の対応表から確認できます。データから推定できていない設定の影響は、価格変動の乱数を共通にして比較します。
4. 回復不能な価値喪失と予測への影響
4.1. 類似資産の実績による推定
比較対象の資産と補正
CoinMarketCapの2013年12月31日の時価総額上位10銘柄を固定し、ビットコインを除く9銘柄を追います[64]。基準日前の2026年2〜10月に保存されたページでは、4銘柄が非追跡・プレビュー扱いです。NXTは同年2月のArdorへの移行をJeluridaが公表しているため候補から除き、中心条件では3銘柄を残します[65]。保存日は銘柄ごとに異なり、各保存日から基準日までの状態変化は確認できていません。CoinMarketCapの掲載基準上、非追跡には取引データや掲載条件の不足も含まれます[66]。3銘柄は回復不能な価値喪失の候補であり、すべてで実質的な経済価値が99%以上失われ、回復もできないと確認したわけではありません。固定した9銘柄の照合表を公開しています。
候補数を\(k\)、比較対象の銘柄数を\(n\)、候補のうち定義どおりの回復不能な価値喪失に該当する割合を\(r\)とします。過去の観測期間に価値を失った銘柄の割合を\(p=(k/n)r\)で近似します。観測期間を\(T\)年、将来の期間を\(t\)年とし、ビットコインのハザード率が比較群の\(c\)倍だと置くと、将来の累積確率は次のようになります。
\[
q_{\rm ref}(t)=1-(1-p)^{ct/T}
\]
中心は\(k=3,n=9,r=0.50,c=0.25\)、\(T\)は2013年末から基準日までの約12.84年です。この条件で2060年初までの確率は約11.1%になります。Congらのネットワーク効果は、大きな利用基盤を持つ資産を小さい銘柄と区別する論拠です[55]。一方、Budishは保護する資産の価値とともに攻撃の利益も大きくなる制約を示しており、規模が大きければその分だけ安全になるとは導けません[67]。\(c=0.25\)は、ビットコインのハザード率を比較群の4分の1とする仮定で、資料から算出した倍率ではありません。候補のうち半分だけを回復不能な価値喪失とする\(r=0.50\)も、引き継がれた資産の価値や取引データが不明な点を考慮した条件です。
| 設定 | 候補数\(k\) | 定義に該当する割合\(r\) | ビットコインへの倍率\(c\) | 2060年初までの 回復不能な価値喪失の 確率 |
|---|---|---|---|---|
| 低リスク | 2 | 0.25 | 0.1 | 1.5% |
| 中心 | 3 | 0.5 | 0.25 | 11.1% |
| 高リスク | 3 | 0.75 | 0.5 | 31.0% |
リスクを低く置く条件では、BitShares PTSの旧持分と派生資産にどれだけ回収価値が残るか不明なため、候補からもう1銘柄除きます。将来の確率は、候補の割合から換算した一定のハザード率で求めます。個々の銘柄が非追跡になった時点や、その後の回復履歴は計算に使っていません。また、9銘柄は同じ市場に属して相関も強いため、損失の有無を9個の独立した観測として扱うことはできません。係数の定義と推定の限界は回復不能な価値喪失の入力に収録しています。
- [64] CoinMarketCap, "Historical Snapshot: 31 December 2013," 2013.
- [65] Jelurida, "Jelurida Weekly Wins, 9 February 2026," 2026.
- [66] CoinMarketCap, "Listings Criteria," 2026.
- [55] Lin William Cong, Ye Li, Neng Wang, "Tokenomics: Dynamic Adoption and Valuation," 2021.
- [67] Eric Budish, "The Economic Limits of Bitcoin and the Blockchain," 2018.
4.2. 原因と回復能力による推定
フォールトツリー解析の5経路と回復能力
経路をQ(量子計算)、B(実装や、量子計算以外による暗号の重大障害)、S(採掘報酬・手数料による安全性維持の不全)、R(世界的な規制・金融アクセス排除)、D(代替・信認の持続的喪失)とします。例えばSは採掘収入が減るだけでは成立せず、持続的な攻撃・検閲・決済不能へ進み、手数料需要や規則変更などでも回復できない場合を対象にします。Rも単独国の禁止ではなく、主要市場で協調した排除が起き、地理的移動やP2P取引による回復も閉ざされる場合です。量子攻撃が需要喪失を引き起こすような後続の連鎖は、起点のQに含めて重複を避けます。
各経路に共通する状態\(Z\)として、回復能力が高い「頑健な状態」と低い「脆弱な状態」を仮定します。それぞれの確率は75%・25%とします。各状態の下では原因別の経路は独立とし、脅威の到来確率\(F_i(t)\)に、到来後に回復不能な価値喪失へ至る条件付き確率\(r_{i,Z}\)を掛けます。量子計算以外の経路に使う中心条件は次のとおりです。
| 経路 | 2030年末 | 2040年末 | 2050年末 | 2060年末 | 頑健時\(r\) | 脆弱時\(r\) |
|---|---|---|---|---|---|---|
| B:重大障害 | 8% | 20% | 32% | 43% | 4% | 16% |
| S:採掘・安全性 | 4% | 20% | 40% | 60% | 15% | 45% |
| R:協調した排除 | 4% | 10% | 17% | 25% | 10% | 30% |
| D:代替・信認喪失 | 5% | 16% | 30% | 44% | 35% | 65% |
量子計算以外の経路の根拠
| 経路 | 確認できる仕組み・実績 | 本記事で仮定する点 |
|---|---|---|
| B:重大障害 | 2013年のチェーン分岐は関係者の協調で収束し、2018年の重大な脆弱性も修正されました[68, 69]。 | 将来の重大障害の頻度と、修復不能になる割合です。 |
| S:採掘・安全性 | Carlstenらは手数料主体の報酬で採掘の誘因が変わる問題、Budishは攻撃で得られる利益と安全性の維持費用の関係を扱います[70, 67]。ケンブリッジ代替金融センター(CCAF)も、新規発行による採掘報酬が減った後に、安全性の維持へ使える予算を検討しています[71]。 | 手数料・価格・採掘費用の変化や規則変更でも回復できず、不可逆な損失へ至る割合です。 |
| R:協調した排除 | IMF・FSBは国際的な規制協調を提案し、米国では現物上場取引型金融商品(ETP)が承認され、政府の準備も創設されています[72, 73, 51]。 | 主要市場がそろって金融アクセスを排除する確率と、ほかの取引手段による回復にも失敗する割合です。 |
| D:代替・信認喪失 | BiaisらとCongらは便益・利用基盤が価格を支える機構、Zimmermanは投機や混雑が利用便益を弱める機構を示します[54, 55, 56]。 | 便益の低下や代替資産への移行により、経済価値が回復不能になる頻度です。 |
これらの資料は、脅威が生じる仕組みや回復手段の根拠です。到来確率、到来後の回復失敗率、頑健75%・脆弱25%という状態の確率は、リスクを低く置く条件・中心条件・高く置く条件を比較するために仮定しています。
Qの到来確率は、Global Risk Institute(GRI)・evolutionQの2025年調査に回答した26人の専門家の確率区分から求めます[74]。元の調査の対象は、RSA-2048を24時間未満で破る量子計算能力の実現時期です。これをビットコインの楕円曲線暗号に対する脅威の代理として使います。両者の実現時期の差は中心条件で0年とし、低リスクの条件では3年後、高リスクの条件では3年前にずらします。
中心条件では、各確率区分の中点を回答数で加重平均し、調査の5・10・15・20・30年の点間を線形につなぎます。この平均は、本記事の計算で使う代表値です。2025年末を調査の時間の起点とし、価格の基準日まで脅威が到来していないという条件の下で確率を計算します。
基準日まで量子計算の脅威が到来していないという条件で、その後の累積到来確率は2030・2040・2050・2060年末に約8.5%・60.0%・81.9%・89.8%です。基準日からこれらの年末までを4期間に分け、各期間に脅威が到来したとき、暗号方式の移行が終わっていない確率\(u_j\)を45%・25%・12%・6%と仮定します。各期間の到来確率の増分に\(u_j\)を掛けて合計し、さらに回復にも失敗する確率\(r_{Q,Z}\)を掛けます。
\[
p_{Q,Z}(t_j)=r_{Q,Z}\sum_{k=1}^{j}
\{F_Q(t_k)-F_Q(t_{k-1})\}u_k
\]
\(r_{Q,Z}\)は頑健時25%、脆弱時60%と仮定します。移行未完了率には、脅威が到来した期間の値を使います。米国国立標準技術研究所(NIST)の移行文書やビットコインの移行提案は、対応の必要性と選択肢の根拠です[75, 76, 77]。未完了率や回復失敗率の数値は、本記事で独自に設定しています。ビットコインの改善提案BIP360・BIP361は、基準日時点では草案(Draft)です。
状態\(Z\)の確率を\(w_Z\)、その状態で各経路から回復不能な価値喪失に至る確率を\(p_{i,Z}\)とすると、少なくとも1経路で回復不能な価値喪失が起きる確率は次のとおりです。
\[
q_{\rm FT}(t)=1-\sum_Z w_Z\prod_i(1-p_{i,Z}(t))
\]
2060年初までに、定義した5経路のいずれかで回復不能な価値喪失が起きる確率は、中心条件で約36.7%です。上式では、頑健・脆弱という共通の状態を通じて、経路間の依存関係を表します。この2状態による表現も仮定です。2018年の脆弱性修正などは回復手段の存在を裏付けますが[69]、表の発生率・回復失敗率を推定できる頻度データは、本記事で参照した資料からは得られません。低リスク・高リスクの条件を含む全入力は回復不能な価値喪失の入力、出典が支える範囲は出典表に記録しています。
- [68] Gavin Andresen, "BIP 50: March 2013 Chain Fork Post-Mortem," 2013.
- [69] Bitcoin Core, "Disclosure of CVE-2018-17144," 2018.
- [70] Miles Carlsten, Harry Kalodner, S. Matthew Weinberg, Arvind Narayanan, "On the Instability of Bitcoin Without the Block Reward," 2016.
- [67] Eric Budish, "The Economic Limits of Bitcoin and the Blockchain," 2018.
- [71] Cambridge Centre for Alternative Finance, "Funding Bitcoin's Future: Paying for Security as the Block Subsidy Fades," Cambridge Judge Business School, 2026.
- [72] International Monetary Fund, Financial Stability Board, "IMF-FSB Synthesis Paper: Policies for Crypto-Assets," 2023.
- [73] Gary Gensler / U.S. Securities, Exchange Commission, "Statement on the Approval of Spot Bitcoin Exchange-Traded Products," 2024.
- [51] The White House, "Establishment of the Strategic Bitcoin Reserve and United States Digital Asset Stockpile," 2025.
- [54] Biais, Bruno, Bisière, Christophe, Bouvard, Matthieu, Casamatta, Catherine, Menkveld, Albert J., "Equilibrium Bitcoin Pricing," The Journal of Finance 78(2), 967―1014, 2023.
- [55] Lin William Cong, Ye Li, Neng Wang, "Tokenomics: Dynamic Adoption and Valuation," 2021.
- [56] Peter Zimmerman, "Blockchain Structure and Cryptocurrency Prices," 2020.
- [74] Mosca, Michele, Piani, Marco, "Quantum Threat Timeline Report 2025," 2026.
- [75] Moody, Dustin, Perlner, Ray, Regenscheid, Andrew, Robinson, Angela, Cooper, David, "Transition to Post-Quantum Cryptography Standards," 2026.
- [76] Hunter Beast, Ethan Heilman, Isabel Foxen Duke, "BIP 360: Pay-to-Merkle-Root (P2MR)," 2024.
- [77] Jameson Lopp, Christian Papathanasiou, Ian Smith, Joe Ross, Steve Vaile, Pierre-Luc Dallaire-Demers, "BIP 361: Post Quantum Migration and Legacy Signature Sunset," 2026.
4.3. 時間とともに変わるハザード率による推定
ハザード率の式と変化の時間尺度
ハザード率\(\lambda(t)\)は、その時点まで存続したという条件の下で、回復不能な価値喪失が起きる瞬間的な頻度を表します。単位は時間の逆数です[78]。基準日からの年数を\(t\)、\(x=\max(t-d,0)\)とし、次の形を使います。
\[
\lambda(t)=b+a e^{-t/\tau}+c(1-e^{-x/\eta})
\]
初期に大きい成分は\(a\)から減衰し、背景リスク\(b\)は一定とします。長期分は\(d\)年後から徐々に増え、\(c\)へ近づきます。\(\tau\)は初期分の減衰、\(\eta\)は長期分の増加の時定数です。ハザード率を時間積分した累積ハザードと、回復不能な価値喪失の累積確率は次のとおりです。
\[
\begin{aligned}
H(t)&=bt+a\tau(1-e^{-t/\tau})\\
&\quad+c\{x-\eta(1-e^{-x/\eta})\},\\
q_{\rm haz}(t)&=1-e^{-H(t)}
\end{aligned}
\]
| 設定 | 初期分\(a\) | 背景\(b\) | 長期分\(c\) | \(\tau\) | 遅れ\(d\) | \(\eta\) |
|---|---|---|---|---|---|---|
| 低リスク | 年0.15% | 年0.10% | 年0.40% | 5年 | 8年 | 16年 |
| 中心 | 年0.30% | 年0.25% | 年1.20% | 5年 | 4年 | 12年 |
| 高リスク | 年0.50% | 年0.80% | 年3.00% | 5年 | 0年 | 8年 |
中心条件の初期ハザード率は\(a+b=0.55\%\)、十分長期では\(b+c=1.45\%\)です。2060年初までの累積確率は約27.1%になります。学習・修復で危険が下がるという仮定は、2013年の分岐への対応や2018年の脆弱性修正を参考にしています[68, 69]。長期に危険が増すという仮定は、Carlstenらの採掘誘因の分析とCCAFの安全性維持の予算に関する課題を参考にしています[70, 71]。いずれも回復不能な価値喪失の発生率を推定した資料ではありません。
新規発行による採掘報酬の半減間隔は現行規則で21万ブロック、ブロック間隔が平均10分なら約4年です[17]。危険が増え始めるまでの4年と、その後の変化の時定数12年は、約1周期・3周期に相当する時間を仮に置いた値です。初期の減衰の時定数5年や年率係数も含め、本記事のシナリオ上の仮定です。この曲線から求めた累積確率を、ほかの3手法の累積確率と平均します(§4.5)。
- [78] NIST/SEMATECH, "NIST/SEMATECH e-Handbook of Statistical Methods: Failure (or Hazard) Rate," 2026.
- [68] Gavin Andresen, "BIP 50: March 2013 Chain Fork Post-Mortem," 2013.
- [69] Bitcoin Core, "Disclosure of CVE-2018-17144," 2018.
- [70] Miles Carlsten, Harry Kalodner, S. Matthew Weinberg, Arvind Narayanan, "On the Instability of Bitcoin Without the Block Reward," 2016.
- [71] Cambridge Centre for Alternative Finance, "Funding Bitcoin's Future: Paying for Security as the Block Subsidy Fades," Cambridge Judge Business School, 2026.
- [17] Bitcoin Core developers, "Bitcoin Core: GetBlockSubsidy," 2026.
4.4. 存続実績を反映するベイズ推定
ベイズ法の事前分布と存続実績による更新
観測開始をCoinMarketCapの初期の履歴がある2013年4月28日とし[79]、基準日まで約13.51年、回復不能な価値喪失が起きずに存続したと扱います。3状態\(r\)について、観測開始からの経過年数\(a\)でのハザード率を\(\lambda_r(1+\beta_r a)\)とします。\(\lambda_r\)には形状パラメーター\(\alpha_r=1\)のガンマ分布を置きます。逆尺度パラメーターを\(b_r\)とすると事前平均は\(\alpha_r/b_r\)です。ガンマ事前分布と存続実績による更新は、NISTの信頼性分析でも使われる方法です[80]。事前分布は分析のために2013年時点へ置いたもので、当時公表されていた予測ではありません。
| 状態 | 事前確率 | 初期ハザード率の事前平均 | 経過年数による増加係数\(\beta\) | 更新後の確率 |
|---|---|---|---|---|
| 持続・適応 | 40% | 年0.4% | 0 / 年 | 49.5% |
| 摩擦を伴う継続 | 40% | 年1.0% | 0.03 / 年 | 39.2% |
| 脆弱・移行困難 | 20% | 年4.0% | 0.06 / 年 | 11.3% |
3状態の年率平均0.4%・1%・4%と事前確率40%・40%・20%は、持続から移行困難までを想定して置いた仮定です。\(\alpha_r=1\)では事前分布の標準偏差が平均と等しく、各状態の中にも危険の程度に幅があります。EFSAとO’Haganの方法論を参考に、観測による値と判断による値を区別しています[52, 53]。ここでの事前分布の設定値は、外部専門家への正式な聴取から得たものではありません。
ハザード率を時間積分するための係数を\(A_r(a)=a+\beta_r a^2/2\)、起点までの経過年数を\(a_0\)とします。存続したという観測の尤度で更新すると、ガンマ分布の逆尺度パラメーターは\(B_r=b_r+A_r(a_0)\)になります。各状態で未知の初期ハザード率を積分した、存続実績の尤度は\(L_r=\{b_r/B_r\}^{\alpha_r}\)です。回復不能な価値喪失のハザード率が高い状態ほど、それまで存続したという事実によって重みが下がります。
制度・保有基盤の評価には、米国証券取引委員会(SEC)の現物ETP承認と米国の準備創設を使います。修復能力の評価には、2013年の分岐収束と2018年の脆弱性修正を使います[73, 51, 68, 69]。未解決の課題として、CCAFが論じる安全性維持の予算、国際決済銀行(BIS)が論じる採掘の経済的制約、専門家調査が示す量子計算の脅威、NISTが示す暗号方式の移行を考慮します[71, 81, 74, 75]。これらを存続を支える材料と脅かす材料に分け、各状態の確率へ反映します。
資料を各状態の確率へ反映する重み係数は、表の3状態の順に、制度・保有基盤で1.5・1・0.6、修復・協調能力で1.25・1・0.8とします。未解決の経済的な課題と暗号方式の移行負担を扱う資料には、0.7・1・1.6を使います。これらの係数は資料から直接求められる尤度比ではなく、本記事で置く仮定です。資料同士や存続実績との重複の影響を弱めるため、重み係数の積を0.5乗します。資料群\(g\)による状態\(r\)の重み係数を\(K_{g,r}\)とすると、事前確率\(\pi_r\)から更新後の確率\(w_r\)を次のように求めます。
\[
w_r\propto\pi_r L_r\left(\prod_g K_{g,r}\right)^{0.5}
\]
0.5乗による重複の調整も主観的な仮定であり、上の表の更新後の確率はこの条件の下での値です。
将来\(t\)年間の積分に使う係数は\(U_r(t)=A_r(a_0+t)-A_r(a_0)\)です。未知の\(\lambda_r\)を積分した予測損失確率は次の式になります。
\[
q_{\rm Bayes}(t)=\sum_r w_r
\left[1-\left\{\frac{B_r}{B_r+U_r(t)}\right\}^{\alpha_r}\right]
\]
2060年初までの回復不能な価値喪失の累積確率は、中心条件で約27.0%です。同じ事前分布と存続実績を保ち、重み係数の積を0乗して資料を反映しない場合は約28.7%、1乗して資料の影響を弱めない場合は約25.4%です。資料の重みだけを変えた比較も公開しています。事前分布への感度は、次の低リスク・高リスクの条件で別に比較します。
リスクを低く置く条件では事前確率を65%・30%・5%、初期ハザード率の平均と経過年数による増加係数を中心の0.5倍にします。高く置く条件では事前確率を15%・40%・45%、平均を2倍、経過年数による増加係数を1.5倍にして、同じ存続実績と資料で更新し直します。2060年初の結果は約10.7%・50.6%です。これらは仮定を動かしたシナリオで、中心モデル内のベイズ信用区間とは異なります。正確な事前・更新後パラメーターは回復不能な価値喪失の入力に収録しています。
- [79] CoinMarketCap, "Historical Snapshot: 28 April 2013," 2013.
- [80] National Institute of Standards, Technology, "NIST/SEMATECH e-Handbook: Bayesian Gamma Prior Reliability Model," 2026.
- [52] EFSA Scientific Committee, "Guidance on Uncertainty Analysis in Scientific Assessments," 2018.
- [53] Anthony O'Hagan, "Expert Knowledge Elicitation: Subjective but Scientific," 2019.
- [73] Gary Gensler / U.S. Securities, Exchange Commission, "Statement on the Approval of Spot Bitcoin Exchange-Traded Products," 2024.
- [51] The White House, "Establishment of the Strategic Bitcoin Reserve and United States Digital Asset Stockpile," 2025.
- [68] Gavin Andresen, "BIP 50: March 2013 Chain Fork Post-Mortem," 2013.
- [69] Bitcoin Core, "Disclosure of CVE-2018-17144," 2018.
- [71] Cambridge Centre for Alternative Finance, "Funding Bitcoin's Future: Paying for Security as the Block Subsidy Fades," Cambridge Judge Business School, 2026.
- [81] Raphael Auer, "Beyond the Doomsday Economics of Proof-of-Work in Cryptocurrencies," 2019.
- [74] Mosca, Michele, Piani, Marco, "Quantum Threat Timeline Report 2025," 2026.
- [75] Moody, Dustin, Perlner, Ray, Regenscheid, Andrew, Robinson, Angela, Cooper, David, "Transition to Post-Quantum Cryptography Standards," 2026.
4.5. 4手法の統合と価格分布への影響
5. この予測を前提にした資産構成
5.1. 各資産の期待リターンと変動
各資産の期待リターンを決める根拠
実績は過去に実現した収益、期待リターンは現在の価格から将来に得られる収益の予測です。過去の総収益には当時の金利が含まれるため、そのまま現在の金利に加えると金利を二重に数えます。そこで、各資産と1か月米国債の月次対数収益率の差から、短期国債に対する相対リターンを測ります[82]。直近10年の短期金利で運用した場合の複利収益率は年約2.4%、比較に使う短期国債ETFは年約2.3%でした。
| 資産 | 名目複利収益率 | 短期国債に対する 相対リターン |
|---|---|---|
| ビットコイン | 63.6% | 59.8% |
| 世界株式 | 12.5% | 9.9% |
| 中期米国債 | 0.1% | −2.2% |
各資産と短期国債の月次単純収益率を\(R_i,R_f\)とします。相対リターンは、短期国債に対する運用倍率を複利で年率換算したもので、\(\exp[12\operatorname{mean}\{\log(1+R_i)-\log(1+R_f)\}]-1\)です。世界株式・中期国債・短期国債は、対応する上場投資信託(ETF)であるACWI・IEF・SHVの、分配金を再投資した基準価額(NAV)を使います[83, 84, 85]。ETFの実績は費用控除後で、対象市場も将来予測の資産区分と異なる場合があります。将来の試算は、税・運用報酬の控除前です。
10年平均も開始年によって変わります。ニューヨーク大学(NYU)の米国株・10年米国債、Frenchの先進国株を長い期間で比較すると、短期国債に対する相対リターンが長く低かった時期と、高かった時期の両方があります[86, 82]。対象市場が異なる米国の長期実績は、世界株式の収益が時期によって変わることを考える参考として使います。
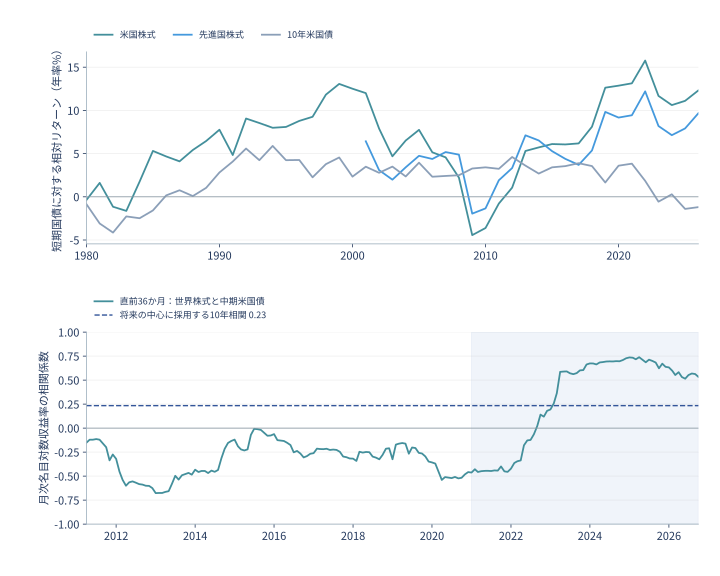
株式は、J.P. Morganの2027年版の世界株式7.5%と、Vanguardの2026年9月時点の米国株5.8%・米国外株6.0%を照合します[5, 6]。後者は、2026年初の世界株式における米国62%という概数を重みに、地域別の対数収益率を加重平均して年約5.9%へまとめます[87]。地域を組み合わせる分散効果による追加のリターンを加えない近似です。両機関の対数成長率の中点を複利成長率へ戻すと、年約6.7%になります。利益・配当・AI投資の生産性効果を見込む一方、高い出発時の評価倍率や集中を考慮するため、直近10年の値上がりをそのまま続ける推計より低くなります。
中期米国債は、J.P. Morganの4.6%とVanguardの中央値4.8%から年約4.7%とします。過去の低利回りは運用収益を低く抑え、その後の金利上昇は債券価格を押し下げました。金利が上がると既発の固定利付債の価格が下がるためです[88]。現在の高い利回りは将来の運用収益を高める要因になるため、直近10年の低い総収益をそのまま予測には使いません。
変動率の推定には、残存7〜10年の米国債を対象とするETFのIEFを使います。資料の中期国債という広い区分より、金利の変化に対する価格の感応度を表すデュレーションが長いため、金利が変わったときの価格変動が大きい資産を代理に使うことになります。
短期国債の長期複利成長率はVanguardの中央値3.7%とします。起点の短期金利は、Frenchの2026年9月の月次収益率0.31%を年率換算して求めます。SHVの月次総収益には持続性があり、毎月の収益率が互いに独立だと仮定すると長期リスクを小さく見積もります。そこで、月次の短期収益率とインフレ率に、前月の値の長期平均からのずれが翌月にも影響する1次自己回帰モデル(AR(1))を当てはめます。その自己回帰係数はそれぞれ約0.89・0.52です。インフレ率の予測誤差は季節調整済みCPI-Uから推定し、予測できる季節変動をリスクに含めないようにします[89]。購買力の基準経路には、§1と同じ非季節調整CPIを使います。
| 資産 | 名目複利成長率 | 月次名目変動の 年率換算 | 主な推定根拠 |
|---|---|---|---|
| ビットコイン | 価格モデルから算出 | 69.2% | 3手法の価格経路 |
| 世界株式 | 6.7% | 14.7% | J.P. Morgan・Vanguard |
| 中期米国債 | 4.7% | 6.6% | J.P. Morgan・Vanguard |
ビットコイン欄の変動率69.2%は、各資産に共通する期間の月次実績から、回帰で説明できる変化を差し引かずに求めた値です。価格過程には、2026年10月までの120回の月次変化のうち、回帰で説明されない変動から求めた約68.5%を使います。運用計算も同じ価格経路を使います。他資産の変動率と資産間の相関は、CPIの公表がそろう9月までのデータから推定します。
上の複利成長率を\(c\)として、年当たりの平均対数収益率には\(g=\log(1+c)\)を使います。年率の変動率を\(\sigma\)とすると、通常の連続的な価格変動を表す拡散モデルでは、1年後の運用倍率の期待値は\(\exp(g+\sigma^2/2)\)です[90]。短期国債と物価には持続性もあるため、最終的な平均・分散は、各資産・金利・物価を同時に変動させた経路から計算します。
現金保有・借入の基準となる短期金利で運用した場合、起点から約1.17年の名目期待リターンは年率換算約3.8%、名目対数収益率の変動率は約1.4%です。次の表も回復不能な価値喪失を適用する前の値で、同じ約1.17年の結果を年率換算しています。実質値は、各経路の名目資産額を物価倍率で割って求めます。
| 資産 | 名目期待リターン 年率換算 | 実質期待リターン 年率換算 | 実質対数収益率の 変動率・年率換算 |
|---|---|---|---|
| ビットコイン | 39.8% | 37.5% | 68.2% |
| 世界株式 | 7.8% | 6.1% | 14.8% |
| 中期米国債 | 4.9% | 3.3% | 7.2% |
資料が示す将来リターンの範囲は、期待値の信頼区間と同じではありません。§5.3では、ビットコインの名目価格経路と回復不能な価値喪失の累積確率曲線を保ち、借入金利と相関を変えた構成比を比較します。各条件に将来の発生確率は付けず、中心条件と別々に計算します。株式・国債にも、資料の予測期間を超えた成長の外挿が残ります。
- [82] French, Kenneth R., "Data Library: Fama/French Factors and Developed Market Factors," 2026.
- [86] Damodaran, Aswath, "Historical Returns on Stocks, Bonds and Bills," 2026.
- [5] J.P. Morgan Asset Management, "2027 Long-Term Capital Market Assumptions: Press Release," 2026.
- [6] Vanguard, "Vanguard Capital Markets Model Forecasts, September 30, 2026," 2026.
- [87] Dimson, Elroy, Marsh, Paul, Staunton, Mike, "Global Investment Returns Yearbook 2026: Public Summary," 2026.
- [88] SEC, "Investor Bulletin: Fixed Income Investments — When Interest Rates Go Up, Prices of Fixed-Rate Bonds Fall," 2013.
- [89] U.S. Bureau of Labor Statistics, "Consumer Price Index for All Urban Consumers: All Items, Seasonally Adjusted," 2026.
- [90] J.P. Morgan Asset Management, "Long-Term Capital Market Assumptions: Methodology Handbook," 2025.
| 資産 | 期待リターン 年率換算 | 対数収益率の変動率 年率換算 |
|---|---|---|
| ビットコイン | 39.8% | 68.2% |
| 世界株式 | 7.8% | 14.7% |
| 中期米国債 | 4.9% | 6.6% |
過去の相関と将来の相関の仮定
需要の悪化が主な危険なら、株価の下落と金融緩和による債券の値上がりが同時に起こり得ます。供給制約やインフレが主な危険なら、株価が下がる一方で金利が上がり、株式と債券がともに下がります。国際決済銀行(BIS)・IMF・米連邦準備制度理事会(FRB)の分析も、こうした要因による相関の変化を扱っています[91, 92, 93]。FRBの資料の一部は、「株式収益と債券利回りの変化」の相関を扱います。債券価格は利回りと逆に動くため、ここで使う債券収益との相関とは符号が逆になります。
| 標本 | 相関係数 |
|---|---|
| 2008年4月〜2020年12月 | −0.28 |
| 2021年1月〜2026年9月 | 0.60 |
| 直近10年 | 0.23 |
| 直近5年 | 0.63 |
今後も財政支出、関税、エネルギーや供給制約、投資需要による物価の不確実性が残るというJ.P. Morganの長期見通しを考慮し、中心は直近10年の約+0.23とします[5]。物価上昇圧力が落ち着けば、債券が株式の値下がりを補う効果も回復する可能性があります。そこで、直近5年の約+0.63を将来の全期間に使う条件と、ビットコインを含む全資産に共通する長期標本(2010年8月〜2026年9月)の約+0.02を使う条件も比較します。中心値の選択は、異なる物価・政策環境が混在すると考えた判断です。
| 資産 | ビットコイン | 世界株式 | 中期米国債 |
|---|---|---|---|
| ビットコイン | 1.00 | 0.34 | 0.05 |
| 世界株式 | 0.34 | 1.00 | 0.23 |
| 中期米国債 | 0.05 | 0.23 | 1.00 |
ビットコインと株式の相関は直近10年で約+0.34、直近5年では約+0.46です。主計算には、同じ10年標本から求めたビットコイン・株式・国債の相関行列を使います。相関の感度分析でも行列全体を置き換え、名目の成長率と、各資産の価格・金利・物価それぞれの変動の大きさは保ちます。
運用計算では、ビットコイン・株式・中期国債の価格変動の予測誤差と、短期収益率・物価のAR(1)モデルの予測誤差を同時に生成します。金利・物価の持続性があるため、この予測誤差の相関と、1年後の単純収益率の相関は異なります。後者は、別の乱数で生成した経路から計算しています。変動率・相関の推定には過去の暴落も観測された頻度のまま含めますが、予測誤差の分布は正規分布で近似します。そのため、過去の極端な変動の頻度や大きさまで再現するわけではありません。
期間別の相関、主計算の予測誤差の相関と持続性を公開しています。
- [91] Bank for International Settlements, "The Correlation of Equity and Bond Returns," 2023.
- [92] Adrian, Tobias, Kramer, Johannes, Malik, Sheheryar, "Stock-Bond Diversification Offers Less Protection From Market Selloffs," 2026.
- [93] Li, Canlin, Yoldas, Emre, "Government Bonds’ Safe-Haven Property and Inflationary Pressures," 2026.
- [5] J.P. Morgan Asset Management, "2027 Long-Term Capital Market Assumptions: Press Release," 2026.
5.2. 接点ポートフォリオと回復不能な価値喪失
連続的なリバランスと、独立した1回の全損
各資産の保有額をその時点の運用向け純資産で割り、比率\(w_i\)で表します。各保有比率は非負で、合計には上限を置きません。現金・借入の比率は\(1-\sum_iw_i\)で、正なら現金、負なら借入を表します。価格変動で保有比率が目標からずれると、連続的に売買して戻す理想化を使います。ビットコインが失われた後は買い直さず、他資産の純資産に対する目標保有比率を維持し、現金・借入を調整します。
通常の価格変動だけで、収益率のドリフト・共分散・金利が一定なら、制約のないモデルで対数成長を最大にするKellyの保有比率は\(w_K=\Sigma^{-1}(\mu-r\mathbf1)\)です。\(\mu\)は単純収益率の瞬間的な期待変化率(ドリフト)のベクトル、\(\Sigma\)は単位時間当たりの収益率の共分散行列、\(r\)は短期金利、\(\mathbf1\)は全成分が1のベクトルです。保有比率の合計が正なら、\(w_K\)を合計1へ正規化すると接点ポートフォリオになります[7, 94]。本計算では保有比率を非負とし、ビットコインの期待リターンが変化するため、約10年先までの条件付き期待値を積分して最適化します。
運用開始時点でビットコインが存続している条件で、運用期間を\(T\)、開始からの経過時間を\(t\)とします。\(D_t\)は、ビットコインに対応する第1対角成分が存続中は1、全損後は0となる対角行列です。他の対角成分は常に1とします。全損を適用する前のドリフトを\(\mu_t\)、期待超過収益の積分を\(b=E\int_0^T D_t(\mu_t-r_t\mathbf1)\,dt\)、共分散の積分を\(C=E\int_0^T D_t\Sigma_tD_t\,dt\)、期間中の回復不能な価値喪失の確率を\(q\)とします。元手を1とすると、最終資産額の対数の期待値\(J(w)\)は次のように表せます。
\[
\boxed{\begin{aligned}
J(w)&=E\int_0^T r_t\,dt+w^\top b\\
&\quad-\frac12w^\top Cw+q\log(1-w_B).
\end{aligned}}
\]
添字\(B\)はビットコインです。ビットコインが全損すると、その後は回復しない吸収状態になります。\(w_B\)が1へ近づくと最後の項が負の無限大へ発散するため、ビットコインの保有額は純資産を下回る範囲で最適化します。他資産と合わせた保有比率の合計は100%を超えられます。ドリフトの積分へ全損の一次効果を含める表記も可能です。ビットコインだけが1の単位ベクトルを\(e_B\)とし、\(b_{\rm all}=b-qe_B\)と置くと、同じ目的関数は次のように書けます。
\[
J(w)=E\int_0^T r_t\,dt+w^\top b_{\rm all}-\frac12w^\top Cw
+q\{\log(1-w_B)+w_B\}.
\]
全損の一次効果に、対数効用による非線形の補正を加える形です。全損を織り込んだ平均に、最初の式の全損項をそのまま足すと二重計上になります。実装は最初の式を使い、通常の価格経路と1回の全損を分けています。回復不能な価値喪失の時期は通常の価格変動と独立とし、§4の中心となる累積確率を使います。ビットコインの収益と、それに関わる共分散には存続確率を掛け、全損後にビットコインを持たないことを反映します。将来の判断に使う情報は、日付と、その時点の世界資産に対するビットコイン時価総額の比率です。その情報の下で期待値を求め、保有比率を選びます。
最適化に使った65,536経路とは別に、乱数シードを変えた65,536経路でも照合したところ、正規化した構成比の最大差は約1.3ポイントでした。月次の積分法を変えた場合の最大差は約0.006ポイントで、解析解のある問題でも解の一致を確認しています。
名目資産額を\(V_T\)、物価倍率を\(I_T\)とすると、\(\log(V_T/I_T)=\log V_T-\log I_T\)です。比較するすべての戦略で物価の経路を共通にすれば、物価項は保有比率によらないため、比率の最適化には影響しません。短期金利は持続的に変動し、現金保有にも借入にも、その時点の名目短期金利を適用します。国債を単独で保有した場合の実質対数収益率の変動率は、§5.1に示したとおりです。
連続売買、短期金利での借入、追加の証拠金制約がないことは理想化です。借入金利の上乗せは§5.3で別条件として比較します。税・売買費用・生活費の引き出し、不連続な価格変動、世界株式全体や米国債の回復不能な全損は主計算に加えていません。通常の価格変動には、§5.1で説明した正規分布による近似を使います。
- [7] Merton, Robert C., "Lifetime Portfolio Selection under Uncertainty: The Continuous-Time Case," The Review of Economics and Statistics 51(3), 247―257, 1969.
- [94] Markowitz, Harry, "Portfolio Selection," The Journal of Finance 7(1), 77―91, 1952.
5.3. 起点の資産構成と今後の推移
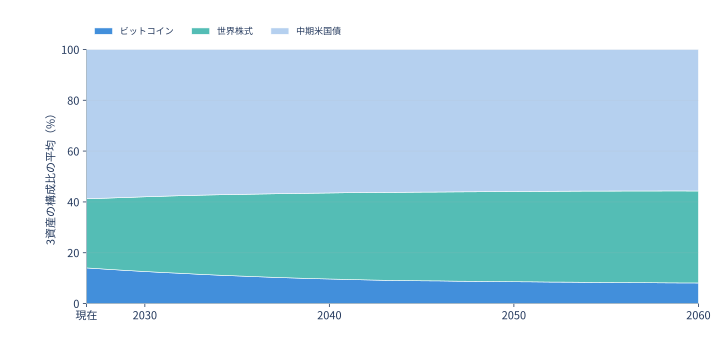
| 資産 | 純資産に対する保有比率 (成長最適) | 借入解消後の 構成比 |
|---|---|---|
| ビットコイン | 47.5% | 14.0% |
| 世界株式 | 92.4% | 27.3% |
| 中期米国債 | 199.1% | 58.7% |
| 現金・借入 | −239.0% | 0.0% |
Kelly比率の縮小とリスク回避度
成長最適の保有比率\(w_K\)を1 Kellyとし、同じ資産構成で\(f\)倍に縮小する方法をfractional Kellyと呼びます[95]。そのとき、現金・借入の比率は\(1-f\sum_iw_{K,i}\)です。\(w_K\)の合計を\(L\)とすると、借入を解消した構成は\(\widetilde w=w_K/L\)となり、この例では約0.29 Kellyに当たります。
| Kelly比率 | 現金・借入 (純資産比) | 約10年後の 実質中央値 | 実質P10 |
|---|---|---|---|
| 1 Kelly(成長最適) | −239.0% | 2.80 | 0.51 |
| 1/2 Kelly | −69.5% | 2.24 | 0.95 |
| 約0.29 Kelly(借入解消) | 0.0% | 1.80 | 1.08 |
| 1/4 Kelly | 15.2% | 1.70 | 1.10 |
元手を1とし、約10.17年にわたって同じ目標保有比率を維持した場合の実質資産額を、最適化とは別の乱数で生成した経路から求めました。途中で日付・価格に応じて目標保有比率を見直す運用の最適化は含めていません。
対数成長の最大化は、相対的リスク回避度を1とする場合に当たります。通常の連続変動だけの標準モデルでは縮小率\(f\)がリスク回避度\(1/f\)に対応しますが、回復不能な価値喪失を含む場合はリスク回避度ごとの厳密な最適解と一致しません。リスク回避度の値は収益データだけからは決まらず、生活費や許容する下落幅などにも依存します。
- [95] Busseti, Enzo, Ryu, Ernest K., Boyd, Stephen, "Risk-Constrained Kelly Gambling," The Journal of Investing 25(3), 118―134, 2016.
借入金利と資産間の連動の影響
| 条件 | ビットコイン | 世界株式 | 中期米国債 |
|---|---|---|---|
| 中心 | 14.0% | 27.3% | 58.7% |
| 借入金利を0.5ポイント上乗せ | 21.9% | 37.0% | 41.1% |
| 借入金利を1ポイント上乗せ | 41.2% | 58.8% | 0.0% |
| 直近5年の相関 | 20.2% | 18.0% | 61.9% |
| 共通の長期標本の相関 | 11.2% | 29.5% | 59.3% |
各条件で借入を認めて対数成長を最大化し、得られた保有比率を合計100%へ正規化しています。ビットコインの名目価格経路と回復不能な価値喪失の累積確率曲線は保ちます。国債の期待収益と短期金利との差は小さいため、借入金利が上がると、国債の保有を借入で増やす利益が減ります。構成比がゼロになるのは、この資金調達費用を含めた最適化の結果です。
相関の比較では、3資産の相関行列全体を、直近5年または共通の長期標本から求めた行列へ置き換えます。これらも中心条件とは別々に計算します。条件別の構成比には、回復不能な価値喪失を除いた比較も収録しています。
6. おわりに
参考文献
- [1] Coin Metrics, "Free Coin Metrics Data Archives," 2026.
- [2] McKinsey Global Institute, "The Global Balance Sheet 2026: Imbalance and Divergence," 2026.
- [3] International Monetary Fund, "World Economic Outlook Database, October 2026," 2026.
- [4] World Gold Council, "Gold Market Primer: Market Size and Structure (Chinese Edition, 18 August 2026)," 2026.
- [5] J.P. Morgan Asset Management, "2027 Long-Term Capital Market Assumptions: Press Release," 2026.
- [6] Vanguard, "Vanguard Capital Markets Model Forecasts, September 30, 2026," 2026.
- [7] Merton, Robert C., "Lifetime Portfolio Selection under Uncertainty: The Continuous-Time Case," The Review of Economics and Statistics 51(3), 247―257, 1969.